Institut
Louis
Bachelier
Louis
Bachelier






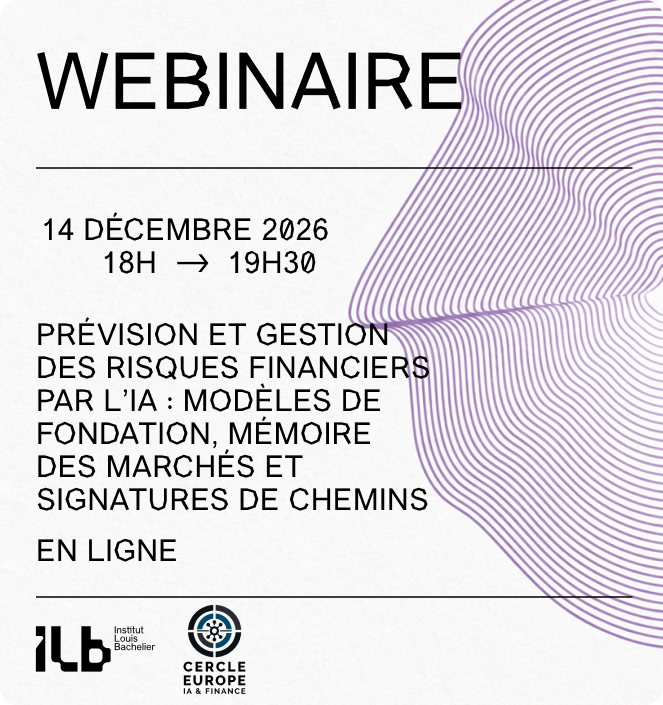
Dans un contexte de complexification des marchés et d’exigences accrues en matière de gestion des risques, les nouvelles approches d’intelligence artificielle ouvrent des perspectives prometteuses pour renouveler les méthodes traditionnelles de modélisation.
À travers deux travaux complémentaires, Christophe Hurlin et Eduardo Abi Jaber présenteront des avancées à la croisée de l’IA, de l’économétrie et des mathématiques financières.
Christophe Hurlin explorera l’apport des modèles de fondation appliqués aux données tabulaires pour l’estimation du risque de crédit. Eduardo Abi Jaber montrera, quant à lui, comment la prise en compte de la mémoire des marchés peut améliorer la prévision de la volatilité et l’optimisation des stratégies de couverture.
Une table ronde réunissant chercheurs et professionnels du secteur financier prolongera ces présentations afin de confronter les avancées scientifiques aux réalités opérationnelles : gains de performance, robustesse, explicabilité, contraintes réglementaires et conditions d’adoption dans les institutions financières.