Institut
Louis
Bachelier
Louis
Bachelier




Depuis la crise du Covid, en France comme dans la plupart des pays d’Europe, le taux d’épargne des ménages a fortement augmenté et demeure à un niveau supérieur à celui observé avant la pandémie. L’Europe dispose ainsi d’un stock d’épargne considérable, particulièrement élevé en comparaison des pays anglo-saxons, où les systèmes de retraite par capitalisation favorisent davantage l’investissement de long terme.
Pourtant, cette épargne reste principalement investie dans les liquidités et les produits de court terme, tandis que les entreprises européennes demeurent majoritairement financées par la dette bancaire. Cette structure limite leur capacité à investir, à innover et à prendre des risques. À titre de comparaison, les fonds propres des entreprises non financières représentent environ 220 % du PIB aux États-Unis, contre 85 % en Europe.
À l’heure où les besoins de financement sont particulièrement importants — pour accompagner les transitions énergétique et numérique, mais aussi répondre aux enjeux de défense et de souveraineté économique — une question s’impose : comment mobiliser l’épargne de long terme des ménages européens au service du financement des entreprises ?
08:30 – 09:00 | Accueil café
09:00 – 09:15 | Introduction
09:15 – 09:45 | Comportements d’épargne des ménages, allocation et profil des épargnants
09:45 – 10:45 | Efficacité des incitations fiscales et autres mécanismes pour flécher l’épargne vers le financement des entreprises
10:45 – 11:15 | Besoins de financement des entreprises
11:15 – 11:30 | Pause café
11:30 – 11:45 | Présentation des recommandations du groupe de travail de l’Institut Jacques Delors sur l’Union de l’Épargne et de l’Investissement (UEI)
11:45 – 12:15 | Questions / réponses
12:15 – 13:00 | Table ronde — « Union de l’Épargne et de l’Investissement : quels leviers pour passer à l’échelle ? »
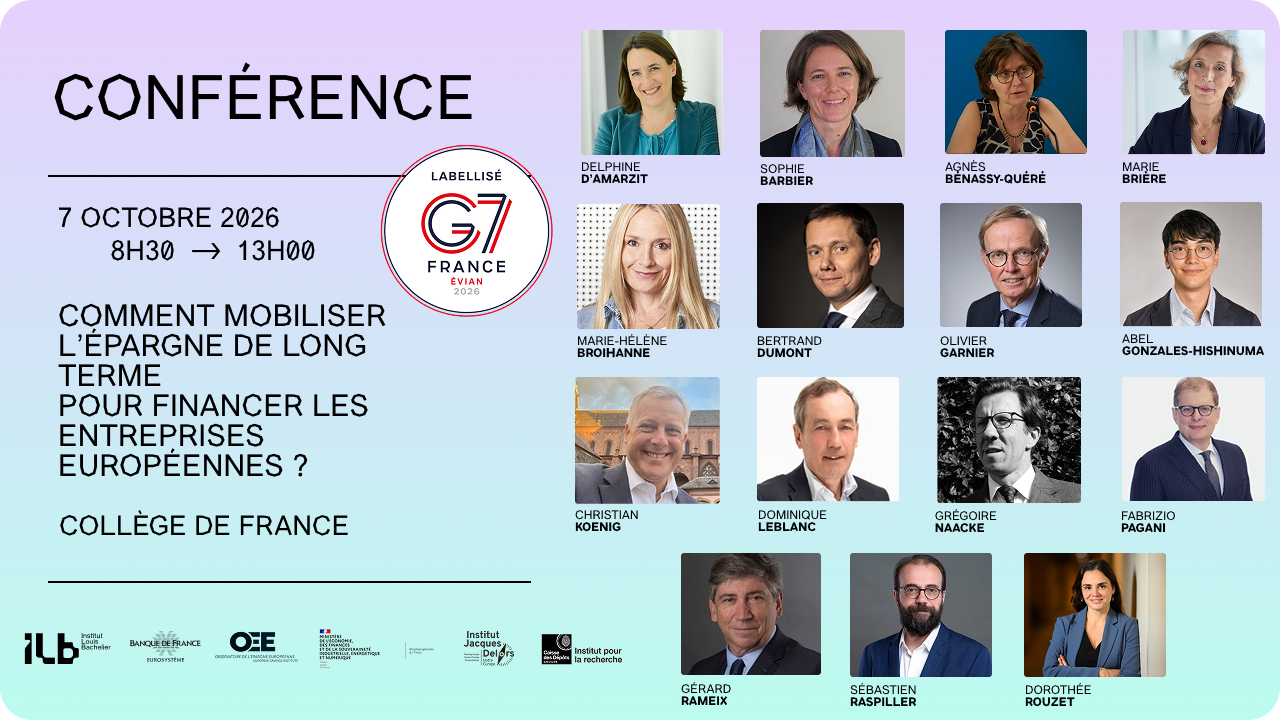
Modération :
Intervenants :
13:00 | Conclusion